La Banque Postale : mon compte

- 77.05K Avis
- 4,6
- Téléchargements
- 10 000 000+
 Analyse par Appgk
Gérer son compte bancaire depuis son téléphone devient vite une habitude, à condition que l’application reste claire quand on en a réellement besoin. La Banque Postale : mon compte s’adresse précisément aux clients de La Banque Postale qui veulent suivre leur argent, leurs cartes, leur épargne, leurs crédits, leurs assurances et leurs paiements au même endroit. Je l’ai abordée comme un outil quotidien plutôt que comme une simple vitrine bancaire : ce qui compte ici n’est pas l’effet de nouveauté, mais la facilité avec laquelle on revient vérifier une opération, anticiper un prélèvement ou retrouver une information importante.
Développée par La Banque Postale, cette application de finance est gratuite et accessible à partir d’Android 9. Elle est classée PEGI 3, une indication surtout administrative pour un service bancaire. Sa présence sur le marché remonte au 1er juin 2011, et sa version actuelle est la 26.8.0. Avec plus de dix millions d’installations, elle fait clairement partie des applications bancaires utilisées à grande échelle. Sa note moyenne de 4,6, fondée sur environ 692 000 évaluations et près de 77 000 avis, donne une première impression favorable, même si une note ne remplace jamais l’expérience liée à son propre compte.
Une première semaine surtout utile pour reprendre le contrôle
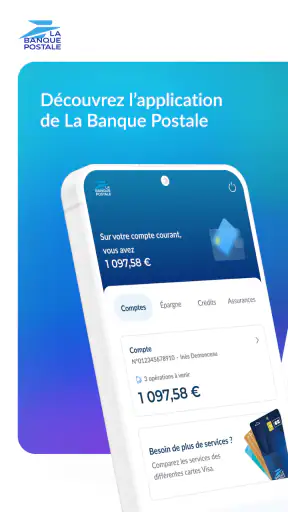
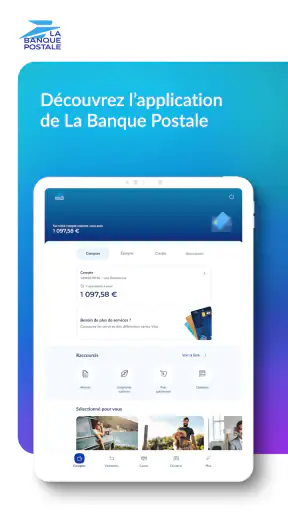
La première qualité que j’ai recherchée est la capacité à répondre rapidement aux questions ordinaires : combien me reste-t-il, quelle opération vient d’être débitée, quel paiement par carte apparaît déjà, et quelles échéances approchent ? Pour ce type de consultation, l’application a une vraie raison d’être. Elle évite d’attendre un relevé papier ou de passer par un ordinateur pour une vérification qui dure parfois quelques secondes.
La première semaine sert aussi à comprendre son propre rythme bancaire. Je conseille de ne pas se limiter au solde affiché sur l’écran d’accueil. Il est plus intéressant d’ouvrir régulièrement le détail des mouvements, de reconnaître les prélèvements récurrents et de vérifier que les paiements récents correspondent bien à ses achats. Cette méthode transforme l’application en tableau de bord personnel, plutôt qu’en écran que l’on ouvre uniquement après une alerte inquiétante.
Le regroupement des services est un autre point appréciable. Un client qui utilise plusieurs produits de La Banque Postale peut retrouver dans la même application les éléments liés au compte, à la carte, à l’épargne, au crédit, à l’assurance et aux paiements. Cette centralisation évite de jongler entre plusieurs espaces. Elle est particulièrement pratique lorsqu’une décision concerne plusieurs domaines à la fois, par exemple vérifier son budget avant un paiement important ou regarder l’épargne disponible avant de réfléchir à une dépense.
En revanche, cette richesse peut rendre les débuts moins immédiats qu’avec une application consacrée uniquement à la consultation d’un compte courant. Il faut prendre le temps de repérer les rubriques et de comprendre où se trouve chaque information. Je trouve ce compromis acceptable pour un client déjà équipé par La Banque Postale, mais moins séduisant pour quelqu’un qui cherche seulement une interface minimaliste avec un solde et quelques transactions.
Les gestes qui deviennent rapidement naturels
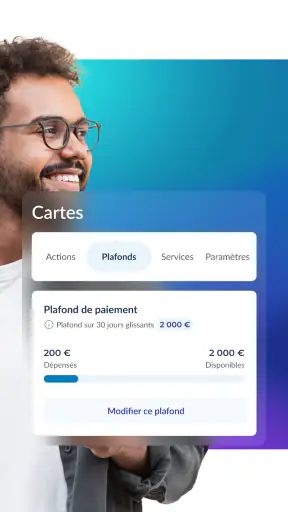
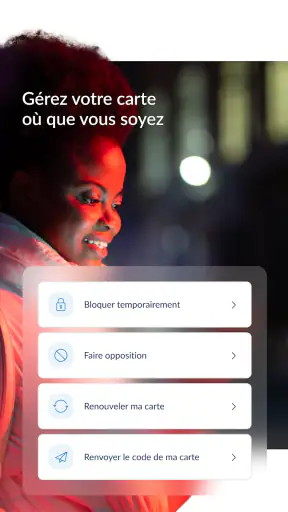
Après quelques jours, trois réflexes deviennent particulièrement utiles. Le premier consiste à consulter les mouvements après une dépense inhabituelle, non pas pour surveiller chaque centime avec anxiété, mais pour associer les libellés bancaires aux achats réels. Le second est de vérifier la carte avant un déplacement ou une dépense élevée. Le troisième est de regarder l’épargne et les échéances depuis le même espace lorsque l’on prépare un mois chargé.
Nos actualités à lire ensuite
Voir toutes les actualités
Cette routine est plus efficace qu’une consultation désordonnée. Je préfère ouvrir l’application à un moment fixe, par exemple avant de faire les comptes du foyer, puis traiter les opérations une par une. Cela permet de repérer plus facilement une dépense oubliée, un prélèvement qui arrive ou une différence entre le budget prévu et la réalité. L’application ne fait pas le travail de planification à la place de l’utilisateur, mais elle rassemble les informations nécessaires pour le faire correctement.
Un cas très concret concerne un départ en week-end. Avant de partir, je peux vérifier le compte, contrôler la carte utilisée et m’assurer que les mouvements récents sont cohérents. Au retour, la consultation des paiements permet de distinguer rapidement les dépenses du séjour des prélèvements habituels. Pour un client qui possède aussi des produits d’épargne ou d’assurance chez le même établissement, l’intérêt est de ne pas devoir rechercher ces informations dans des outils séparés.
Les meilleurs aspects de La Banque Postale : mon compte
Points à retenir à propos de La Banque Postale : mon compte
Ce que l’application apporte face aux alternatives
Par rapport au site bancaire consulté sur ordinateur, l’application gagne surtout en disponibilité. Le téléphone est déjà à portée de main, ce qui rend les vérifications plus spontanées. Le site peut cependant rester plus confortable pour lire beaucoup de détails ou effectuer une démarche longue, notamment lorsque l’on préfère travailler sur un grand écran. Je ne vois donc pas l’application comme un remplacement absolu du site, mais comme son complément mobile.
Face aux agrégateurs qui rassemblent plusieurs banques, l’avantage est différent. Ici, l’expérience est centrée sur La Banque Postale et sur les produits associés à cet établissement. Cela peut offrir une lecture plus cohérente de la relation bancaire, sans mélanger plusieurs institutions. En contrepartie, une personne qui possède des comptes dans plusieurs banques peut préférer un agrégateur pour obtenir une vue globale de ses finances. Le choix dépend donc moins de l’application elle-même que de la manière dont on répartit ses comptes.
Les applications des banques en ligne peuvent paraître plus rapides ou plus dépouillées lorsqu’elles se concentrent sur quelques opérations courantes. La Banque Postale : mon compte a davantage de sens pour quelqu’un qui veut conserver plusieurs services d’un même groupe dans un espace unique. Si l’on n’utilise qu’un compte courant et que l’on recherche l’interface la plus réduite possible, certaines alternatives pourront sembler moins chargées.
La valeur qui reste après le premier mois
Une application bancaire ne mérite une place durable sur un téléphone que si elle continue à servir après la découverte initiale. Dans le cas présent, la valeur mensuelle vient de la répétition de tâches simples : suivre les mouvements, vérifier les paiements, consulter la carte et garder un œil sur l’épargne, le crédit ou l’assurance lorsque ces produits font partie de sa situation. Ce ne sont pas des fonctions spectaculaires, mais ce sont celles que l’on utilise réellement.
Je trouve que l’application devient plus intéressante à mesure que l’on l’intègre à une routine financière. Une consultation hebdomadaire peut suffire à un utilisateur dont les revenus et les dépenses sont stables. Une personne qui surveille davantage son budget peut l’ouvrir plus souvent, notamment autour des dates de prélèvement ou après des achats importants. L’essentiel est de choisir un rythme réaliste : une application que l’on consulte avec régularité est plus utile qu’un outil très complet que l’on abandonne après deux jours.
La présence des produits d’épargne dans le même environnement renforce cette utilité pour les clients concernés. Elle permet de regarder le compte courant et les réserves avant de prendre une décision, au lieu de raisonner sur une seule partie de sa situation. Cette vue d’ensemble ne constitue pas un conseil financier automatique : elle aide surtout à éviter une décision prise avec une information incomplète.
Captures d’écran
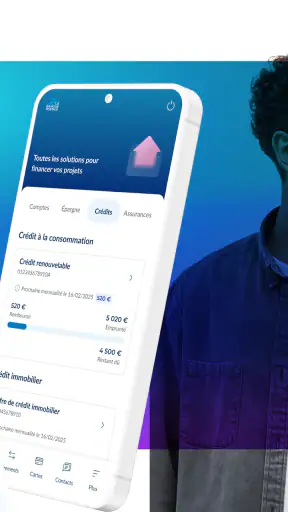
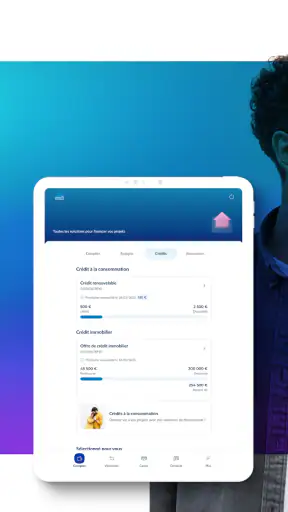
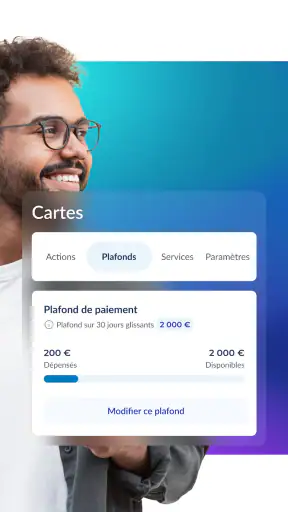
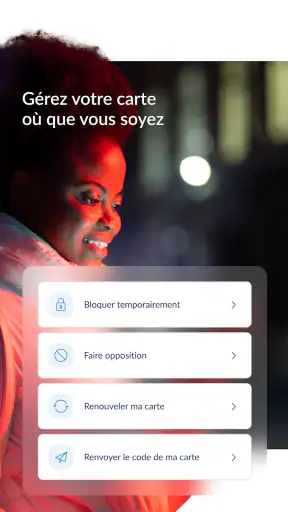
Le même principe s’applique aux crédits et aux assurances. Les consulter depuis l’espace bancaire peut faciliter le suivi administratif, surtout lorsqu’on veut retrouver un élément sans ressortir des documents anciens. Je recommande toutefois de lire attentivement les détails affichés et de ne pas confondre accès pratique et compréhension complète d’un contrat. Pour une question complexe, l’application peut être le point de départ de la recherche, mais pas nécessairement le dernier mot.
Des usages discrets mais réellement rentables
Un premier usage moins évident consiste à se servir de l’historique comme d’un outil de mémoire. Au lieu de chercher une facture ou de se demander si un paiement est déjà passé, on peut examiner les mouvements et reconstituer une chronologie. Cela aide par exemple à préparer un budget de vacances, à vérifier une dépense partagée ou à comprendre pourquoi le solde a changé entre deux consultations.
Un deuxième usage concerne les périodes de transition : déménagement, changement de rythme professionnel ou rentrée scolaire. Dans ces moments, les dépenses habituelles se mélangent à des sorties exceptionnelles. Je conseille de comparer les mouvements récents avec les prélèvements récurrents et les paiements par carte. Cette lecture permet de séparer les charges qui reviendront chaque mois des dépenses ponctuelles, ce qui rend le budget suivant plus réaliste.
Un troisième intérêt apparaît lorsqu’on veut éviter les mauvaises surprises plutôt que les constater. Consulter le compte avant une échéance et après une dépense importante permet de garder une marge de sécurité mentale et financière. L’application ne peut pas décider à la place de l’utilisateur quelles dépenses sont prioritaires, mais elle réduit le délai entre l’opération et sa prise en compte dans les comptes personnels.
Enfin, la consultation depuis un mobile peut être utile aux personnes qui partagent certaines dépenses sans partager tous leurs comptes. En regardant les opérations au moment où elles surviennent, on peut identifier plus facilement ce qui doit être remboursé ou réparti. C’est un petit usage, mais il évite les reconstitutions approximatives en fin de mois.
La maintenance : légère, mais pas totalement invisible
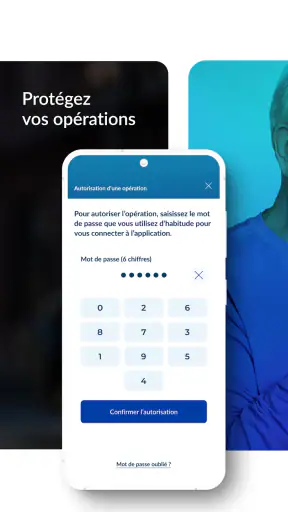
Le principal entretien demandé par une application bancaire consiste à maintenir ses habitudes de sécurité et de vérification. Il faut garder son appareil à jour, utiliser un accès protégé et rester attentif aux écrans avant de valider une opération. Je préfère rappeler ce point parce qu’une application financière mérite une vigilance différente d’une application de divertissement : la rapidité ne doit jamais pousser à confirmer machinalement.
Il faut également accepter que les interfaces bancaires évoluent. Une mise à jour peut déplacer une rubrique ou modifier la présentation d’une information. La version 26.8.0 montre que l’application continue d’être maintenue, mais cette évolution peut demander un court temps d’adaptation. Pour moi, ce n’est pas un défaut rédhibitoire ; c’est plutôt une contrainte à prévoir lorsqu’on utilise un service bancaire sur la durée.
La maintenance personnelle compte aussi. Si l’on change de téléphone, si l’on modifie ses habitudes de paiement ou si l’on ajoute un nouveau produit bancaire, il est utile de refaire un tour des rubriques au lieu de supposer que tout fonctionne exactement comme avant. Cette vérification évite de découvrir un changement au moment où l’on est pressé.
Je conseille enfin de ne pas dépendre d’une seule consultation mobile pour les informations importantes. Pour un document, une échéance ou une décision engageante, il vaut mieux lire le détail complet et conserver les éléments nécessaires selon ses propres méthodes. L’application est excellente pour l’accès rapide, mais la rapidité n’est pas toujours synonyme de lecture approfondie.
Les sources de fatigue au fil des mois
La première source de fatigue vient de la densité potentielle du service. Compte, carte, épargne, crédit, assurance et paiements peuvent tous être pertinents, mais ils peuvent aussi donner l’impression d’un espace plus vaste que nécessaire. Un utilisateur qui ne possède qu’un seul produit risque de parcourir des rubriques qui ne lui servent presque jamais. La centralisation est donc une force pour certains et une forme de surcharge pour d’autres.
La deuxième concerne les démarches qui dépassent la simple consultation. Une opération bancaire importante demande de la concentration, et un écran de téléphone n’est pas toujours le meilleur environnement pour lire de longues informations ou comparer plusieurs éléments. Dans ces situations, je préfère passer au site sur ordinateur ou contacter l’établissement plutôt que d’insister depuis le mobile.
La troisième est liée à la nature même du suivi financier. Ouvrir souvent son compte peut rassurer, mais aussi encourager une surveillance excessive. L’application favorise l’accès immédiat aux mouvements ; à chacun de fixer une fréquence saine. Elle doit aider à comprendre ses finances, pas transformer chaque petite variation du solde en source de stress.
Les utilisateurs qui attendent une gestion complète de comptes détenus dans plusieurs établissements peuvent également ressentir une limite. L’application est naturellement centrée sur La Banque Postale. Pour une vision consolidée de tout un patrimoine bancaire, une autre solution sera probablement plus adaptée. Dans ce cas, l’application peut rester utile pour les détails propres à La Banque Postale, mais elle ne sera pas forcément l’outil principal.
À qui je la recommande, et à qui je la déconseille
Je la recommande d’abord aux clients de La Banque Postale qui veulent consulter leurs opérations sans attendre de rentrer chez eux. Elle convient bien aux personnes qui souhaitent réunir le compte, la carte, l’épargne, le crédit, l’assurance et les paiements dans une même expérience. Elle est aussi pertinente pour quelqu’un qui veut instaurer une routine simple de suivi plutôt que gérer son budget uniquement de mémoire.
Elle me semble particulièrement adaptée aux foyers qui doivent distinguer les dépenses récurrentes des dépenses exceptionnelles. Les consultations régulières rendent les mouvements plus lisibles et facilitent les discussions autour du budget. Elle peut également convenir à un utilisateur qui voyage occasionnellement et veut vérifier rapidement ses paiements depuis son téléphone, sans faire de la gestion financière une activité compliquée.
Je la conseillerais moins à une personne qui n’est pas cliente de La Banque Postale, qui souhaite regrouper plusieurs banques dans un écran unique ou qui recherche une interface réduite à quelques fonctions. Dans ces cas, un agrégateur ou l’application d’une banque plus spécialisée pourrait mieux correspondre. De même, si l’on préfère effectuer les démarches importantes sur ordinateur, l’application restera un outil secondaire plutôt qu’un centre de gestion.
Le fait qu’elle soit gratuite enlève un obstacle évident à l’essai, mais ne doit pas être le seul critère. La vraie question est de savoir si les services de La Banque Postale correspondent déjà à sa situation. Une application bancaire est rarement utile par elle-même : sa valeur vient de la qualité de l’accès aux produits que l’on utilise effectivement.
Mon verdict sur une place durable
Après l’effet de découverte, La Banque Postale : mon compte conserve une place justifiée pour les clients de l’établissement qui consultent régulièrement leurs finances. Son intérêt ne repose pas sur une fonction spectaculaire, mais sur une combinaison pratique : retrouver plusieurs aspects de sa relation bancaire depuis un mobile, vérifier les mouvements au bon moment et construire une routine de suivi plus fiable.
Je retiens surtout sa pertinence dans les situations ordinaires : avant une dépense importante, après un paiement inhabituel, au moment de préparer le mois ou lorsqu’il faut relier le compte courant à l’épargne, au crédit ou à l’assurance. Cette utilité répétée est plus importante que la nouveauté. Une fois les rubriques apprivoisées, l’application peut devenir un réflexe discret, ce qui est exactement ce que j’attends d’un outil bancaire.
Elle n’est toutefois pas idéale pour tout le monde. Son périmètre peut sembler trop large à qui veut seulement un solde, et son ancrage chez La Banque Postale ne répond pas au besoin d’une vue complète de plusieurs banques. Les démarches détaillées peuvent aussi être plus confortables ailleurs. Mon avis final est donc favorable, mais ciblé : elle mérite de rester installée si elle accompagne réellement vos produits et vos habitudes bancaires. Dans ce cas, sa valeur vient moins de l’enthousiasme de la première semaine que de la tranquillité apportée par un suivi régulier et bien organisé.
FAQ sur La Banque Postale : mon compte
Qu’est-ce que l’application La Banque Postale : mon compte permet de faire ?
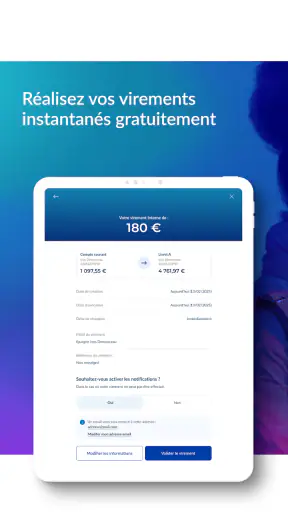
L’application La Banque Postale : mon compte permet de consulter ses comptes bancaires depuis un smartphone ou une tablette. Après connexion, vous pouvez vérifier le solde et les opérations récentes, effectuer des virements, gérer certains bénéficiaires, consulter vos relevés et suivre vos cartes. Les fonctionnalités disponibles peuvent varier selon votre contrat, votre profil client et les mises à jour de l’application.
L’application La Banque Postale : mon compte est-elle sécurisée ?
La Banque Postale : mon compte intègre plusieurs mécanismes de sécurité pour protéger l’accès aux informations bancaires. La connexion peut notamment nécessiter vos identifiants, un code personnel et une validation renforcée pour certaines opérations sensibles. Il est recommandé d’utiliser uniquement l’application officielle, de maintenir le système à jour et de ne jamais communiquer vos codes, même à une personne prétendant appartenir à la banque.
Comment se connecter à son compte depuis l’application ?
Pour vous connecter, vous devez généralement saisir vos identifiants de banque à distance, puis suivre les étapes de vérification demandées. Selon votre situation, une confirmation supplémentaire peut être nécessaire via un dispositif d’authentification associé à votre compte. Lors d’une première utilisation, l’application peut demander l’activation de certaines options de sécurité. En cas d’oubli, utilisez exclusivement les procédures officielles de récupération.
Peut-on effectuer des virements et gérer ses bénéficiaires avec l’application ?
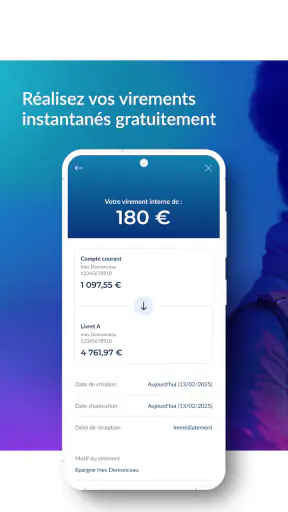
Oui, l’application permet généralement d’effectuer des virements depuis les comptes éligibles et de consulter leur état. Il est également possible, selon les droits associés à votre espace bancaire, d’ajouter ou de gérer certains bénéficiaires. Une validation renforcée peut être exigée avant l’exécution d’un virement ou l’ajout d’un nouveau destinataire. Vérifiez toujours attentivement le montant et les coordonnées avant de confirmer.
Que faire si l’application ne fonctionne pas ou si une opération semble incorrecte ?
En cas de problème, commencez par vérifier votre connexion Internet, redémarrer l’application et installer la dernière mise à jour disponible. Si la difficulté persiste, évitez de répéter plusieurs fois une opération bancaire afin de ne pas créer de doublon. Consultez les canaux d’assistance officiels de La Banque Postale ou contactez votre conseiller. Pour toute opération suspecte, signalez-la rapidement à la banque et modifiez vos accès si nécessaire.